DER FINANZPLATZ SCHWEIZ IM BLICK VON AUSSEN
Der Schweizer Finanzplatz wird meist durch die Schweizer Brille betrachtet. Doch wie beurteilen ihn jene, die den Standort Schweiz mit anderen internationalen Finanzzentren vergleichen können?
Der Schweizer Finanzplatz wird meist durch die Schweizer Brille betrachtet. Doch wie beurteilen ihn jene, die den Standort Schweiz mit anderen internationalen Finanzzentren vergleichen können?
Kaum eine Frage wird derzeit so intensiv diskutiert wie jene nach den Auswirkungen der künstlichen Intelligenz auf den Arbeitsmarkt. Studien gibt es viele, die Ergebnisse gehen weit auseinander. Von einer neuen Produktivitätsrevolution bis zum massiven Verlust von Arbeitsplätzen ist alles dabei. Wie so oft bei grossen technologischen Umbrüchen ist es sinnvoller, in Szenarien zu denken, als sich auf eine vermeintlich präzise Prognose zu verlassen.

Wie viel Regulierung ist zu viel? Und wie misst man das überhaupt?
Am schönsten wäre natürlich eine Zahl, die alles erfasst: jede regulatorische Pflicht, jedes betroffene Unternehmen, den Aufwand für deren Erfüllung, die Auswirkungen auf Preise, Investitionen, Innovation und Wettbewerb – und selbstverständlich auch den Nutzen, den eine Regulierung stiftet.

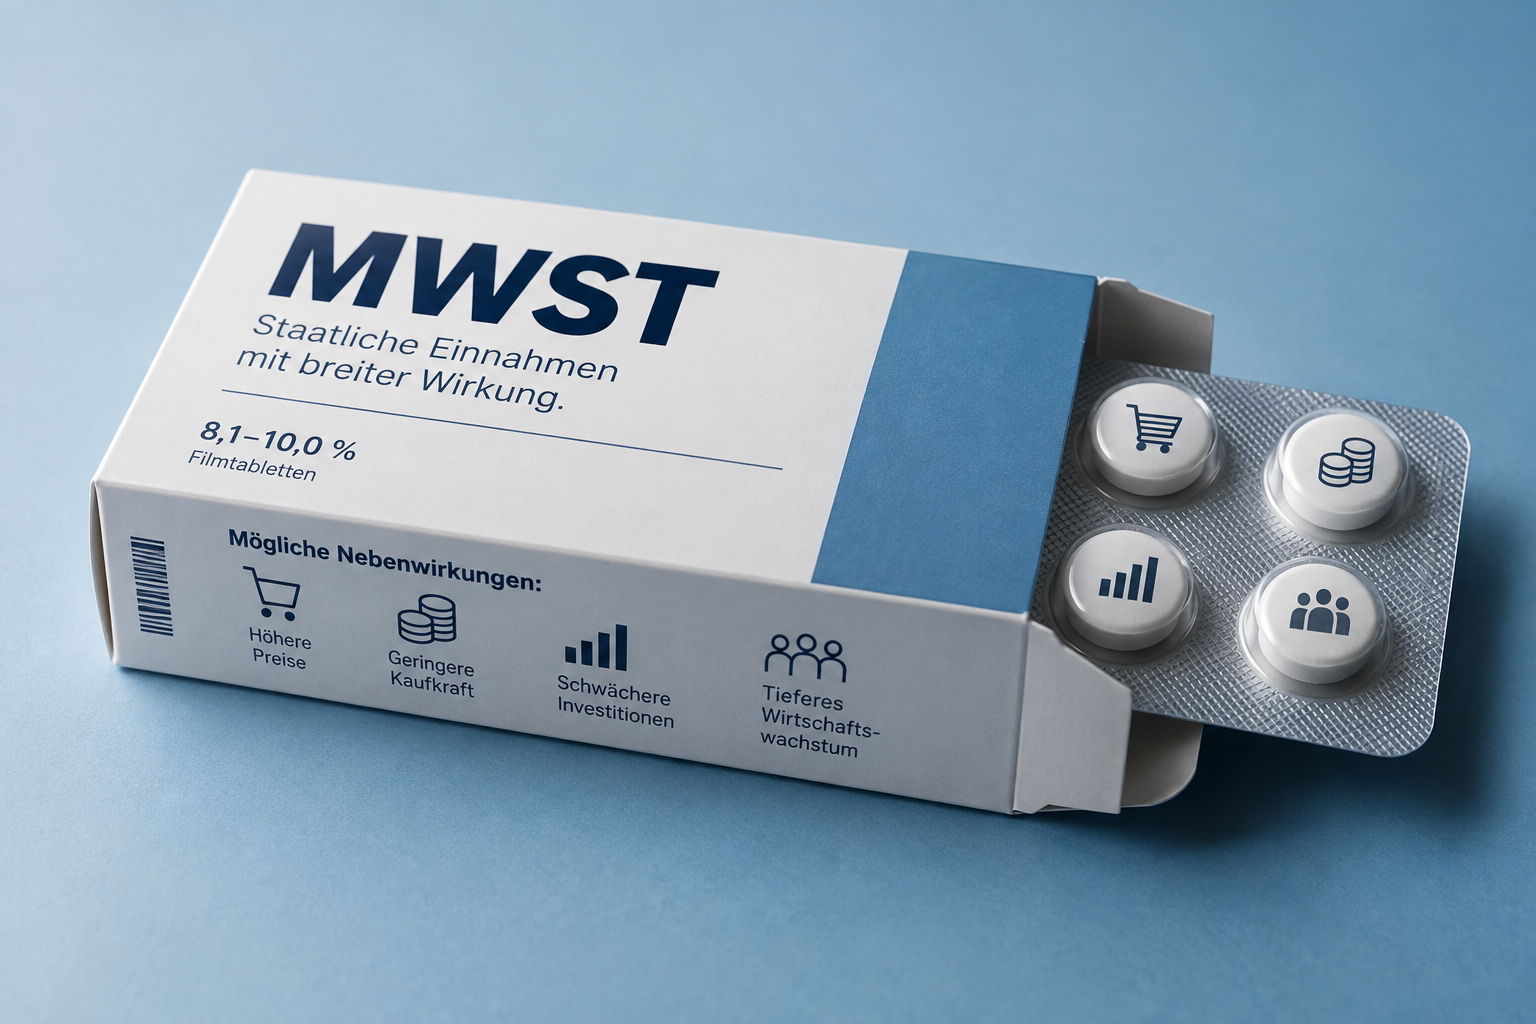
Die Mehrwertsteuer hat eine interessante Eigenschaft: Man merkt sie im Alltag kaum. Ein paar Rappen beim Kaffee, etwas mehr beim Einkauf, ein kleiner Aufschlag auf die nächste Rechnung. Eine Erhöhung um einige Zehntel Prozentpunkte klingt entsprechend überschaubar. Allerdings hat die Sache – wie bei Medikamenten – Nebenwirkungen.

Die Diskussion über grosse Sportevents ist auch in der Schweiz zurück. Internationale Meisterschaften finden bereits regelmässig statt, und selbst Olympische Winterspiele sind wieder ein Thema. Als Ökonom interessiert mich dabei die Frage nach den wirtschaftlichen Effekten. Als ehemaliger Olympiateilnehmer zugegebenermassen nicht nur die.

Noch vor wenigen Wochen schrieb ich an dieser Stelle: «Also das bis vor Kurzem Undenkbare denken: Zinsen erhöhen?» Damals war das vor allem ein Gedankenspiel. Das experimentelle Flash-BIP des SECO deutete auf ein aussergewöhnlich starkes zweites Quartal hin, aber die Schätzung war vorläufig und wichtige Daten fehlten noch. Inzwischen wissen wir mehr. Und deshalb denken wir bei BAK Economics das damals Undenkbare inzwischen tatsächlich: Wir erwarten, dass die SNB ihren Leitzins im Dezember von 0 auf 0.25 Prozent erhöht. Nicht weil sie muss, sondern weil sich ein Fenster dafür geöffnet hat.
Keine neuen Posts verpassen, hier abonnieren!