Nach mehreren Rekordjahren verzeichnete die Schweizer Hotellerie im Sommer 2026 erstmals seit der Covid-19-Pandemie einen Rückgang der Logiernächte. Mit knapp 25 Millionen Übernachtungen lag die Nachfrage 0.8 Prozent unter dem Vorjahr. Das klingt dramatischer, als es ist: Gemessen an den Übernachtungen war es immer noch der zweiterfolgreichste Sommer der Geschichte.
Die Delle hat eine klare Ursache. Und sie liegt nicht in der Schweiz, sondern einige tausend Kilometer entfernt am Persischen Golf.
Wenn das Drehkreuz wackelt
Wer heute aus Asien nach Europa fliegt, steigt sehr oft in Dubai, Doha oder Abu Dhabi um. Die dort ansässigen Fluggesellschaften sind über Jahre stark gewachsen. Ihre Drehkreuze sind zur wichtigsten Brücke zwischen den Kontinenten geworden.
Genau diese Brücke ist seit Ausbruch des Iran-Kriegs im März ins Wanken geraten. Die Folgen haben sich wie eine Kettenreaktion ausgebreitet:
- Luftraumsperrungen führten zu zahlreichen Flugausfällen.
- Die Kapazitäten liegen bis heute unter dem Vorkriegsniveau.
- Viele Verbindungen müssen den Nahen Osten sowie Russland und die Ukraine umfliegen. Das verlängert die Flugzeit und erhöht die Kosten.
- Der Ölpreis ist stark gestiegen und mit ihm der Preis für Kerosin.
Das Ergebnis: weniger Flüge zu deutlich höheren Preisen.
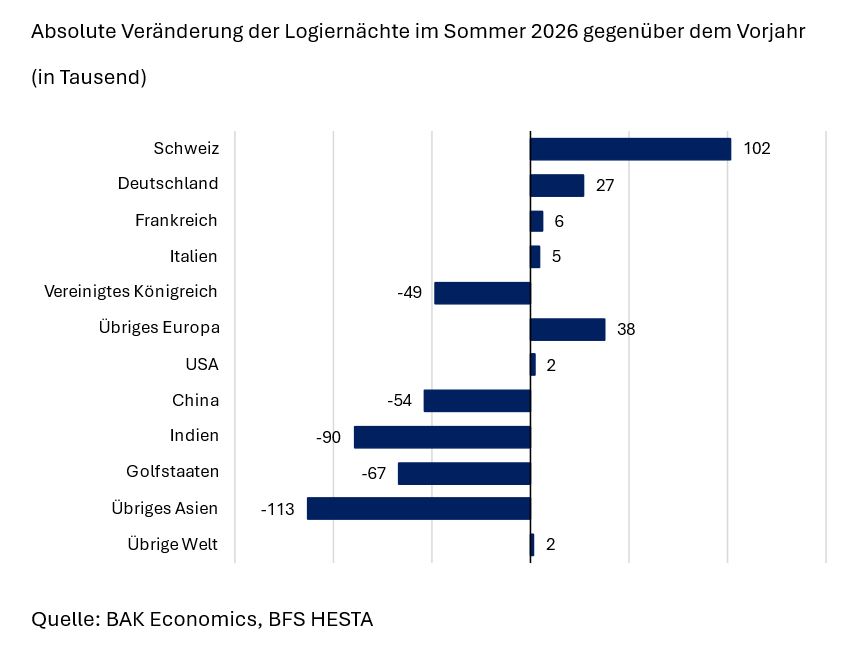
Betroffen sind deshalb nicht nur Gäste aus den Golfstaaten selbst (–12.5%), sondern praktisch alle Märkte, die über den Golf fliegen. Und das sind sehr viele. Am stärksten traf es Indien mit einem Minus von 19.1 Prozent, weil es kaum Direktflüge nach Europa gibt. Insgesamt brach die Nachfrage aus Asien um rund 11 Prozent ein. Auch Australien lieferte unter den übrigen Fernmärkten den grössten negativen Wachstumsbeitrag, denn auch von dort führt der Weg meist über den Golf.
Auch die USA, lange der Wachstumsmotor schlechthin, kamen kaum vom Fleck (+0.1%). Interessant ist dabei das Muster: In Vier- und Fünfsternehotels stiegen die Logiernächte von US-Gästen weiter, in den übrigen Kategorien gingen sie zurück. Teure Flüge und ein schwacher Dollar schrecken vor allem preissensiblere Gäste ab.
Warum die Fernmärkte noch länger leiden
Für den kommenden Winter erwarten wir bei den Fernmärkten nur ein leichtes Plus von 1.0 Prozent, für den Sommer 2027 eine Erholung um 3.3 Prozent. Das vorherige Niveau wird dabei vor allem aus Asien noch nicht erreicht. Die Folgen des Kriegs wirken also weit über das Jahr 2026 hinaus. Dafür gibt es mehrere Gründe:
- Der Ölpreis bleibt hoch. Wir rechnen bis Ende des ersten Quartals 2027 mit Werten um und über 100 USD pro Barrel. Zum Vergleich: 2025 lag der Durchschnitt bei rund 69 USD. Der Grund: Beschädigte Produktionsanlagen müssen erst wieder instandgesetzt und gestörte Lieferketten wiederhergestellt werden. Das braucht Zeit.
- Die Preiserhöhungen kommen teilweise erst noch. Fluggesellschaften sichern sich mit längerfristigen Verträgen gegen Treibstoffpreisschwankungen ab. Laufen diese aus, schlagen die höheren Kosten 2027 noch stärker auf die Ticketpreise durch.
- Fernreisen werden lange im Voraus gebucht. Selbst wenn sich der Flugverkehr normalisiert, reagiert die Nachfrage verzögert.
- Die Unsicherheit bleibt. Wiederholte Angriffe auf Flughäfen in der Golfregion zeigen, wie verwundbar der Luftverkehr ist. Viele Reisende verschieben ihre Pläne oder weichen aus, etwa auf Ziele innerhalb Asiens, die näher und günstiger sind.
- Schwache Währungen. In mehreren asiatischen Herkunftsländern hat die Landeswährung gegenüber dem Franken an Wert verloren.
Europa: Der Franken für einmal als Stütze
Während die Fernmärkte schwächeln, bleibt Europa ein verlässlicher Anker. Im Sommer 2026 legte Deutschland um 1.2 Prozent zu, besonders kräftig wuchs die Nachfrage aus Österreich und der Türkei. Der Rückgang aus dem Vereinigten Königreich ist vor allem eine Normalisierung: Im Vorjahr hatte die Fussball-Europameisterschaft der Frauen für einen aussergewöhnlichen Schub gesorgt.
Für den Winter erwarten wir aus Europa ein Wachstum von 0.8 Prozent. Dabei hilft ausnahmsweise ein Faktor, der sonst meist bremst: der Franken. Nominal bleibt er gegenüber dem Euro weitgehend stabil. Weil die Inflation im Euroraum aber deutlich höher ist als in der Schweiz, werden Ferien hier für europäische Gäste relativ attraktiver. Real wertet der Franken 2027 um rund 3.7 Prozent ab.
Die Kehrseite derselben Medaille: Die höhere Inflation schmälert die Kaufkraft der europäischen Haushalte. Vor allem in Deutschland, Frankreich und im Vereinigten Königreich bleibt der Konsum schwach. Die stärkeren Impulse kommen deshalb aus übrigen europäischen Märkten.
Schweizer Gäste: solide wie eh und je
Den grössten Wachstumsbeitrag im Sommer 2026 leisteten einmal mehr die Schweizer Gäste: 102’000 Logiernächte mehr als im Vorjahr. Und das, obwohl der Vorjahressommer von mehreren Grossveranstaltungen profitiert hatte.
Auch für den kommenden Winter rechnen wir mit einem Plus von 0.9 Prozent auf knapp 9.6 Millionen inländische Logiernächte. Der private Konsum bleibt robust, der Arbeitsmarkt stabil. Höhere Treibstoffpreise und steigende Krankenkassenprämien bremsen zwar. Dafür sorgen zwei Sondereffekte für zusätzlichen Schwung:
- Die 13. AHV-Rente wird im Dezember erstmals ausbezahlt. Ein Teil davon dürfte in Ferien und Ausflüge fliessen.
- Die Ski-Weltmeisterschaft in Crans-Montana im Februar 2027 bringt zusätzliche Gäste und rückt den Skisport ins Rampenlicht.
Die Nachfrage ist da, der Weg ist das Problem
Der Rückgang im Sommer 2026 ist kein Zeichen nachlassender Attraktivität. Das Problem liegt in der Anreise: Wenn das wichtigste Drehkreuz zwischen Asien und Europa stockt, spürt das auch ein Hotel in Luzern oder Interlaken.
Für Winter und Sommer erwarten wir ein moderates Wachstum von 0.9 bzw. 1.3 Prozent. Erst 2028 dürfte die Dynamik mit der Normalisierung des Flugverkehrs zunehmen, auf dann 44.8 Millionen Logiernächte. Wie schnell die Gäste aus der Ferne zurückkehren, entscheidet sich allerdings nicht in der Schweiz, sondern am Persischen Golf.